Cobranzas
Por qué se bloquean los números de WhatsApp en cobranza — y cómo reducir el riesgo
Si te restringieron un número de WhatsApp en cobranza, casi nunca fue por una sola razón. En operaciones de crédito vemos cinco causas, casi siempre combinadas: un caso de uso que Meta no permite, números sin consentimiento, plantillas mal clasificadas, envíos masivos sin contexto y operar fuera del stack oficial.
Rotar el número no arregla ninguna de las cinco. Abajo, cómo identificar cuál te está pasando y qué cambiar.
WhatsApp funciona cuando se trata como una conversación dentro de un caso, no como un canal para vaciar una lista.
Blast
Misma plantilla · toda la lista
- 10.000 cuentas
- Mismo template
- Más bloqueos y reportes
- Calidad se deteriora
- Restricción
Salud estable
Case-based
Un caso · voz + WhatsApp
- Cartera
- Segmentación
- Voz + WhatsApp
- Respuesta del cliente
- Continúa el caso
- Calidad estable
Salud estable
Ilustración. No usamos umbrales que Meta no publica.
Primero: ¿tu caso de uso está permitido?
Meta incluye los recordatorios de pago y las alertas de cuenta entre los mensajes Utility. Pero su política de WhatsApp Business también lista el “cobro de deudas” entre los servicios restringidos.
No es lo mismo un lender recordando la cuota de su propio crédito que una agencia recuperando la deuda de un tercero en mora avanzada. Y llamar “Utility” a una plantilla no vuelve permitida cualquier gestión.
La categoría del mensaje y la elegibilidad del caso de uso son dos preguntas distintas. Si haces cobranza de terceros o mora avanzada, valida el caso concreto contra la política vigente y la regulación local antes de escalar.
Las 5 capas de una operación saludable en WhatsApp
- 01Caso de uso permitido
- 02Consentimiento
- 03Template correcto
- 04Calidad del canal
- 05Orquestación operativa
Cada capa protege a la siguiente.
Causa #1: tener el número no es tener consentimiento
Que el cliente dejara su teléfono en la solicitud de crédito no autoriza a escribirle por WhatsApp. La política exige que la persona haya dado el número y consentimiento explícito para recibir mensajes por WhatsApp de esa empresa, con una forma clara de darse de baja.
Los teléfonos comprados, scrapeados o enriquecidos con bases de terceros son contactables, pero no elegibles. Y el resultado llega rápido: un mensaje que la persona no esperaba, de un número que no conoce.
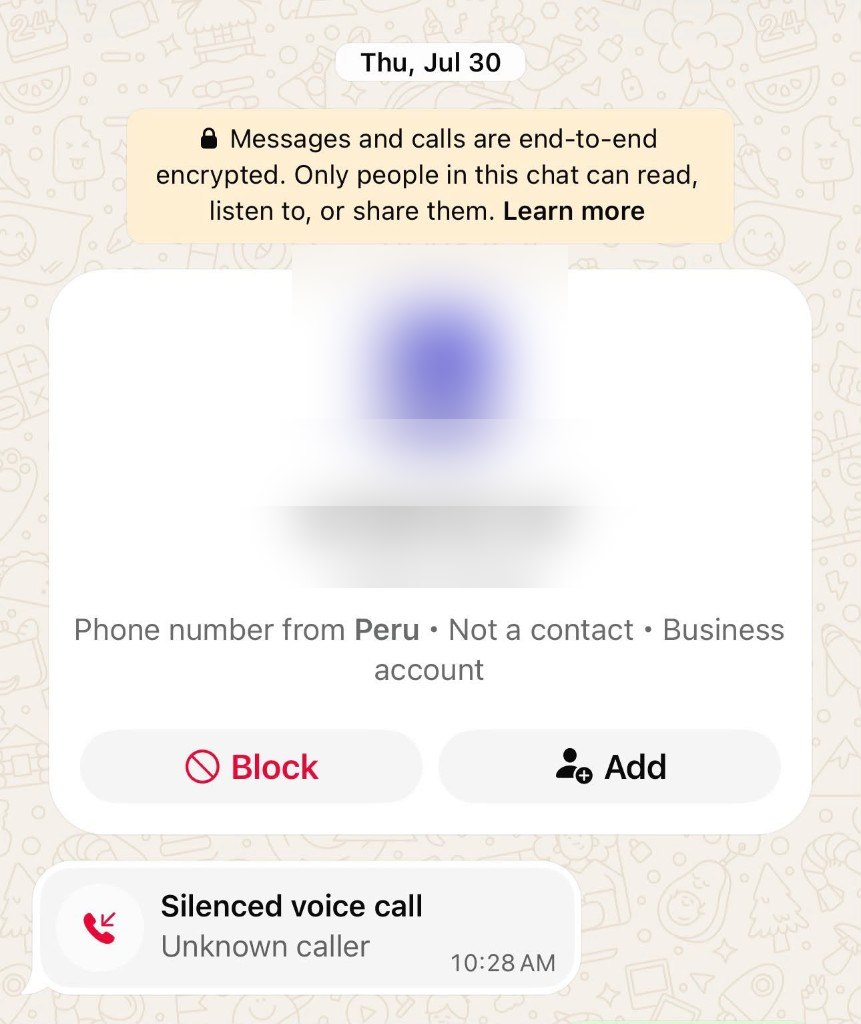
Ese clic en Block es la señal que baja el quality rating. Meta puede limitar a los negocios que se mantienen en baja calidad durante un período prolongado.
Qué revisar: el origen del número y del opt-in en cada segmento de la cartera. Lo que no tenga consentimiento claro, sácalo de WhatsApp o pide el permiso por otro canal.
Causa #2: una campaña disfrazada de mensaje operativo
“Tu cuota vence el 5 de octubre” es un aviso de cuenta. “Última oportunidad, regulariza hoy” es una campaña. Meta revisa las plantillas y puede pausarlas o rechazarlas, así que buscar palabras que “engañen” al clasificador solo posterga el problema.
Utility
Hola Ana. Te recordamos que tu cuota de S/240 vence el 5 de octubre. Puedes consultar los detalles de tu cuenta aquí.
Campaña / ambiguo
Ana, no pierdas esta oportunidad. Regulariza hoy y evita problemas.
Ejemplos ilustrativos. La clasificación final corresponde a Meta.
Qué revisar: ¿podrías explicar por qué cada plantilla pertenece a su categoría si Meta la revisara mañana? Si la respuesta no es obvia, reescríbela.
Causa #3: usar WhatsApp como un blast
El problema no es el volumen en sí. Es mandar 50.000 mensajes el lunes sin mirar qué pasó con cada cuenta:
- ¿Este cliente ya recibió una llamada?
- ¿Contestó ayer?
- ¿Hizo una promesa de pago?
- ¿Pidió que lo contacten después?
- ¿Ya recibió otro mensaje?
- ¿Respondió por WhatsApp?
Meta puede restringir a negocios con demasiado feedback negativo o que hacen mensajería masiva sin autorización. Y no publica un umbral seguro: no existe un “por debajo de X% nunca te bloquean”.
Qué revisar: la tendencia, no un número mágico. Si los bloqueos suben o el quality rating cae cuando aumentas volumen, baja el ritmo y segmenta antes de seguir.
Causa #4: operar fuera del stack oficial
Un teléfono conectado a un servidor, automatización sobre WhatsApp Web o un proveedor que promete mensajes “ilimitados”. Funciona hasta que deja de funcionar.
Qué revisar: que operes sobre WhatsApp Business Platform, directo o con un proveedor oficial, y que el WABA, los números y las plantillas estén a nombre de tu empresa, no de un tercero.
Bien hecho, WhatsApp rinde mucho en recordatorios de pago
Meta publica el caso de Pegadaian, institución financiera estatal de Indonesia, que usó mensajes Utility automatizados para recordatorios de pago y avisos de cuenta. Entre enero de 2023 y julio de 2024 reportó:
WhatsApp para payment reminders — caso publicado por Meta
Fuente: Pegadaian / WhatsApp Business. Resultados reportados por la empresa; resultados individuales pueden variar.
Son cifras reportadas por la empresa y no necesariamente replicables. Lo que muestran es que el canal funciona cuando la operación está bien diseñada.
Continuar el caso, no volver a empezar
Un cliente promete pagar en una llamada a las 10:15. A las 10:17 un sistema desconectado le escribe: “Hola, te contactamos porque tienes un pago pendiente…”. Acaba de hablar contigo. Una operación omnicanal le manda algo como: “Gracias por conversar. Como acordamos, aquí tienes los datos para pagar mañana.”
Ojo: una llamada no abre la ventana de servicio de WhatsApp. Solo puedes responder libremente durante 24 horas desde el último mensaje del usuario en WhatsApp; fuera de esa ventana necesitas una plantilla aprobada.
Un caso, varios canales
case_id · 4821
- 09:30Agente de voz intenta contacto → sin respuesta
- 13:00WhatsApp Utility → recordatorio
- 13:07Cliente responde
- 13:07+Ventana de servicio activa
- 18:00Cliente promete pagar mañana
- +1dEl agente verifica el resultado y decide la siguiente acción
Coordinar voz y WhatsApp en el mismo caso también baja el riesgo. No toda gestión necesita WhatsApp, y si toda tu cobranza depende de miles de mensajes outbound, cualquier cambio de calidad o de política se vuelve un incidente. Nadie puede garantizar que Meta no restrinja un número; una operación multicanal aguanta mejor cuando pasa.
Single-channel
50K cuentas → WhatsApp → dependencia alta / blast
Multichannel
50K cuentas → PathPilot Agent → voz · WhatsApp · humano. Un solo expediente.
One case. Multiple channels. One context.
Cómo lo hacemos en PathPilot
PathPilot fue construido por un equipo de IA con experiencia previa en Meta. Esa experiencia influye en cómo operamos el canal: no buscamos un “hack” para mandar más mensajes antes del bloqueo. Construimos reglas de contacto que el titular no perciba como spam.
Reglas fijas, con una excepción útil
El agente no decide el canal en el vacío. Hay reglas de campaña. Puede abrir WhatsApp fuera de esa cadencia cuando el titular pide información de la cuenta o del pago — datos que acaba de solicitar, no una ráfaga a toda la lista.
Para abrir la conversación siempre usamos una plantilla. Si el usuario ya escribe, PathPilot responde en el hilo normal (la ventana de 24 horas).
Plantillas del cliente, set preaprobado
Las plantillas son del cliente. PathPilot ofrece además una serie predefinida ya aprobada por Meta, para no improvisar copy en cobranza.
El WABA y los números son del cliente. PathPilot opera sobre su cuenta; no nos quedamos con el activo.
Consentimiento en la llamada cuando hace falta
Si la cartera ya trae el número, el agente puede contactar. Cuando hace falta un sí explícito para WhatsApp, lo pide en la llamada de voz — no asume que un teléfono en el CRM es consentimiento eterno.
Que el titular llegue por WhatsApp, no al revés
Nuestros agentes promueven en sus comunicaciones el WhatsApp inbound: comparten el contacto de WhatsApp de la empresa por otros canales, como SMS o email, para que el titular escriba cuando quiera consultar o pagar.
Cuando la conversación la abre el usuario, el número ya no es un desconocido, se abre la ventana de 24 horas para responder sin plantilla y baja la probabilidad de que alguien toque Block.
Voz o WhatsApp según el trabajo, no según el blast
En mora / cobranza el orden habitual es voz primero, luego WhatsApp. En recordatorio de pago es WhatsApp primero, luego voz.
Cuándo escribir y cuántos intentos de apertura los decide un modelo de ML, alimentado por un agente interno de calidad que mira la salud de las cuentas — no solo el semáforo de Meta. Si el titular no responde, PathPilot deja de abrir por WhatsApp y pasa a voz.
Las campañas salen de la cartera. Esa cartera se actualiza con el resultado del agente y con los cambios que el cliente agregue. Una promesa de pago no es un if suelto: cambia el estado de la cuenta y, con él, el siguiente contacto.
El objetivo no es maximizar mensajes enviados. Es reducir el riesgo de restricción y no depender de un solo canal. UnoMotors y Refermat ya corren voz y WhatsApp así.
Blast
Misma plantilla · toda la lista
- 10.000 cuentas
- Mismo template
- Más bloqueos y reportes
- Calidad se deteriora
- Restricción
Salud estable
PathPilot
Un caso · voz + WhatsApp
- Prioriza el caso
- Voz / WhatsApp
- Respuesta del cliente
- Siguiente acción
- Salud estable
Salud estable
Ilustración. No usamos umbrales que Meta no publica.
Qué medir en una operación de WhatsApp para crédito
No recomendamos esperar a que aparezca un ban para decidir si la operación está funcionando.
Un bloqueo es una señal demasiado tardía.
El dashboard debería conectar salud del canal con resultado de negocio: quality rating y su tendencia, estado de templates, delivery y read rates, motivos de bloqueo disponibles, opt-outs y elegibilidad de la cartera; y después métricas operativas como contacto efectivo, promesas de pago, cumplimiento de promesas, recuperación y costo por resultado.
Lo importante es poder responder una pregunta que normalmente queda separada entre varios equipos:
¿Estamos recuperando más sin deteriorar el canal que estamos usando para hacerlo?
WhatsApp Health + Collections Outcomes
DEMOSalud del canal
Collections
Segmentos
Mock de demostración. No son métricas de un cliente.
El bloqueo no se arregla comprando otro número
Cuando una línea empieza a deteriorarse, la reacción fácil es rotar el número.
Eso no soluciona el problema si la operación sigue igual.
Si la causa es consentimiento, cambia el consentimiento.
Si la causa es contenido, cambia el mensaje.
Si la causa es una mala estrategia de contacto, cambia la estrategia.
Si el caso de uso no está permitido, cambia el caso de uso.
Y si toda la cobranza depende de WhatsApp, cambia la arquitectura.
La pregunta correcta no es:
“¿Cómo evitamos que Meta nos bloquee?”
Es:
“¿Cómo construimos una operación que nuestros clientes esperan, que cumple las reglas del canal y que sigue funcionando aunque un canal cambie?”
Ahí empieza una estrategia de cobranza verdaderamente omnicanal.
Sigue leyendo
- Costo de WhatsApp en cobranza
- Agentes de voz con IA para cobranza
- Agentes de IA para cobranzas — PathPilot
- English version
Preguntas frecuentes
¿Meta bloquea a propósito a las empresas de cobranza?
No es correcto reducirlo a eso. WhatsApp permite explícitamente ciertos recordatorios de pago y comunicaciones relacionadas con cuentas como mensajes Utility, e incluso publica casos de instituciones financieras que los utilizan. Al mismo tiempo, su Business Messaging Policy incluye “debt collection” entre determinados servicios restringidos. Hay que evaluar el caso de uso concreto.
¿Tener el teléfono del cliente es suficiente para escribirle por WhatsApp?
No. WhatsApp establece que el usuario debe haber proporcionado el número y haber dado consentimiento explícito para recibir mensajes posteriores por WhatsApp de la empresa correspondiente.
¿Qué es el quality rating?
Es una señal de la salud de la experiencia que los usuarios tienen con el negocio en WhatsApp. Meta toma en cuenta feedback de los usuarios, incluyendo bloqueos y reportes, además de otras señales que no publica completamente. Más importante que una fórmula secreta es observar su evolución junto con delivery, templates, opt-outs y resultados operativos.
¿Una llamada abre la ventana de 24 horas de WhatsApp?
No. La ventana de servicio de 24 horas se calcula desde el último mensaje que el usuario envió por WhatsApp. Una llamada puede aportar contexto al caso, pero no abre esa ventana.
¿Entonces conviene no usar WhatsApp para cobranza?
No necesariamente. Para comunicaciones elegibles, WhatsApp puede ser un canal de altísima interacción. El caso publicado por Meta de Pegadaian muestra el potencial de los recordatorios de pago correctamente implementados. La estrategia correcta es no depender exclusivamente de él.
Mira una demo de cobranza multicanal
Voz y WhatsApp en el mismo caso. Abre la demo o 20 minutos en Calendly.